云枢日报
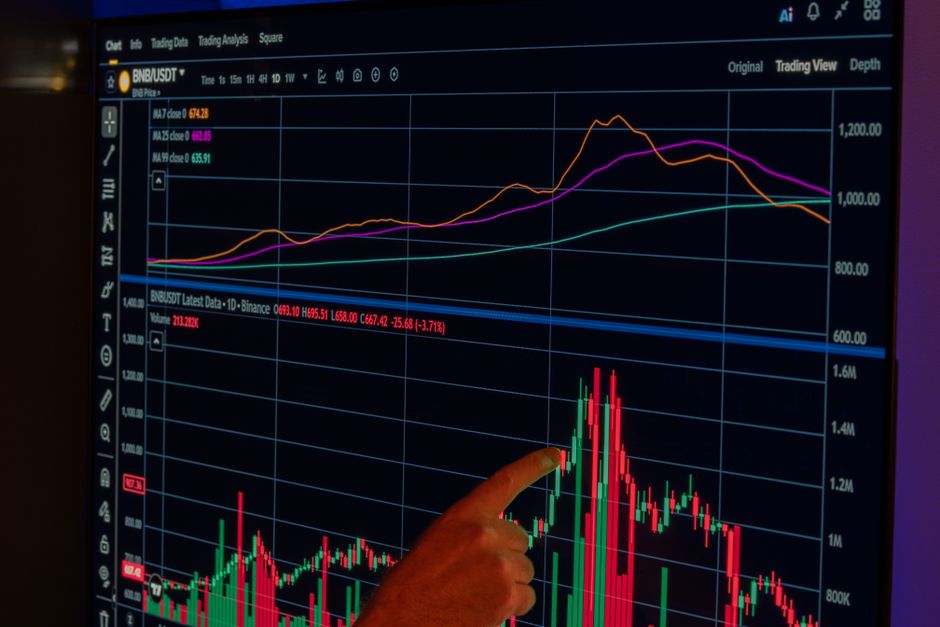
凌晨两点,多数直播间已经黑屏,只剩一个中年男人还在翻动桌上的打印材料。他语速不快,偶尔停下来喝水,屏幕上飘过几条零星的弹幕。他在讲一家制造业公司刚发的年报,把应收账款和存货周转天数拆开算给观众看。没有喊单,没有促销链接,甚至没开美颜。这样的深夜直播能留住人,是因为他把财报里那些枯燥的数字还原成了生意本身:货卖出去了多久能收到钱,仓库里的成品压了多少天。观众听的不是热闹,是一套看懂公司怎么赚钱的方法。
财经这件事,离普通人的生活比想象中近。每个月的工资怎么分配,房贷选固定利率还是浮动,退休金账户里那笔钱买了什么基金,都是财经决策。很多人觉得这些事该交给专业人士,自己只管埋头挣钱。可专业人士的立场未必和你一致。银行推荐理财产品时,优先考虑的是自己的中间业务收入;保险经纪催你下单时,关心的是佣金比例。深夜直播间里那个安静讲解的主播,至少把计算过程摊开给你看,买不买由你决定。
看懂一家公司的财报,不需要成为会计师。三张表里,利润表告诉你它赚不赚钱,资产负债表告诉你它家底厚不厚,现金流量表告诉你它口袋里有没有真金白银。有些公司利润年年增长,经营现金流却是负的,说明赚到的钱都变成了应收账款和存货,这种增长质量要打问号。有些公司利润平平,但现金流稳定,分红大方,反而是踏实做生意的。这些判断不需要复杂模型,只需要你愿意花时间把数字之间的关系捋一捋。
个人理财也是同样的道理。很多人把理财等同于买产品,今天追这个热门基金,明天换那个高收益理财,折腾几年下来收益还不如定期存款。问题出在把理财当成了购物,而不是管理。管理意味着先理清自己的收支结构,知道每个月能剩多少钱,能承受多大波动,然后才去匹配相应的工具。货币基金适合放短期要用的钱,债券基金适合两三年不动的闲钱,股票类资产适合五年以上的长期目标。顺序不能反。
信贷是财经里另一块容易被误解的领域。借钱消费和借钱投资,风险完全不同。信用卡分期买手机,实际年化利率往往超过百分之十三,而手机本身不产生任何收益。经营贷用来扩大生产,只要利润率高于贷款利率,杠杆就是正面的。可惜很多人把两者混在一起,用消费贷去炒股,或者用经营贷去付首付。深夜直播间里那个主播反复讲一个原则:先看钱的用途,再看钱的成本,最后看自己的还款能力。三条都过关,再签字。
财经世界里没有永远正确的答案。利率下行时锁定的长期存款,到了加息周期就显得亏了;去年抢着还房贷的人,今年可能后悔没留现金在手里。每个决策都对应着当时的信息和约束条件。那个凌晨还在讲解的主播,不过是在帮观众建立一套自己的分析框架。框架有了,面对新产品、新政策、新行情,你至少知道从哪几个角度去拆解。夜深了,他关掉直播,屏幕上最后一条弹幕是观众自己算出的一个数字。